很多人在新加坡工作,到了报税的时候才发现:原来我每年要交这么多个人所得税!感觉肉痛又后悔没有早点做税收的规划。其实有一种政府推出的退休储蓄计划,可以让符合条件的人通过供款获得个人所得税减免。它叫就是SRS——Supplementary Retirement Scheme。很多人第一次听到SRS时,会把它理解成:“一个可以省税的账户” ,这个理解其实只说对了一半。
因为真正决定SRS值不值得用的,不只是:今年能省多少税。更重要的是:
这笔钱存进去以后怎么办?什么时候可以取?退休后怎么取更合理?如果未来离开新加坡,又应该怎么处理?
如果这些问题没有想清楚,单纯为了省税把钱存进去,未必就是最适合自己的选择。
。
一、SRS到底是什么?
SRS,全称是 Supplementary Retirement Scheme,中文通常称为“补充退休计划”。简单来说,它是新加坡政府为了鼓励大家在CPF之外,额外为退休储蓄而推出的一项自愿计划。它最大的特点是:符合条件的SRS供款,可以获得个人所得税减免。也就是说,你今天把一部分收入放进SRS,在满足相关条件的情况下,这部分金额可以从你的应纳税所得额(chargeable income)中扣除,从而降低当年的个人所得税。
同时,SRS里的资金并不是只能放着。符合规定的资金可以继续用于投资,而投资收益在提取前享有相应的税务优惠。等到符合规定的退休提取条件后,通常只有50%的提取金额计入应税收入。所以,如果让我用一句话解释SRS,我不会把它简单称为“省税账户”。我更愿意把它理解成:
一个带有税务优惠的退休资金账户,省税只是第一步,后面还需要考虑投资和提取规划。
。
二、2026年SRS一年最多可以存多少钱?
目前SRS每年的最高供款额度,根据身份不同有所区别:
| 身份 | 2026年最高年度供款 |
|---|---|
| 新加坡公民 / PR | S$15,300 |
| 外国人 | S$35,700 |
外国人每年还需要向SRS运营银行(UOB, DBS, OCBC)进行身份声明,以确认当年的最高存入额度。这里还需要注意一点:SRS tax relief并不是你存多少,就一定能获得多少实际节税。因为新加坡个人所得税有一个 S$80,000的个人所得税减免总上限。包括SRS在内的各种personal relief加起来,每个YA最多只能获得S$80,000的个人所得税减免。所以,如果你已经因为CPF、Earned Income Relief、子女相关relief或者其他项目,接近了S$80,000的上限,那么继续存入SRS,未必还能进一步降低你的应纳税所得额。
这也是为什么我不建议大家看到“公民每年可以存S$15,300”以后,就直接认为:“那我今年存满S$15,300一定最划算。”
真正应该算的是:我今年到底需要交多少税?我的边际税率是多少?我还有多少tax relief空间?以及这笔钱未来是否真的不需要使用?
。
三、SRS到底能帮你省多少税?为什么收入越高的人,SRS通常越有吸引力?
SRS最直观的价值,就是降低当年的应纳税所得额。
举一个简单的例子:假设一个人的chargeable income是S$10万,在其他条件不变的情况下,如果他向SRS存入S$1万,那么用于计算个人所得税的chargeable income就会降低到S$9万。按照目前新加坡居民个人所得税率,S$10万对应的税额为S$5,650,而S$9万对应的税额为S$4,500。也就是说,存入SRS的S$1万,在这个例子中可以让当年的税额减少:S$5,650 − S$4,500 = S$1,150
–
为什么收入越高的人,SRS通常越有吸引力?
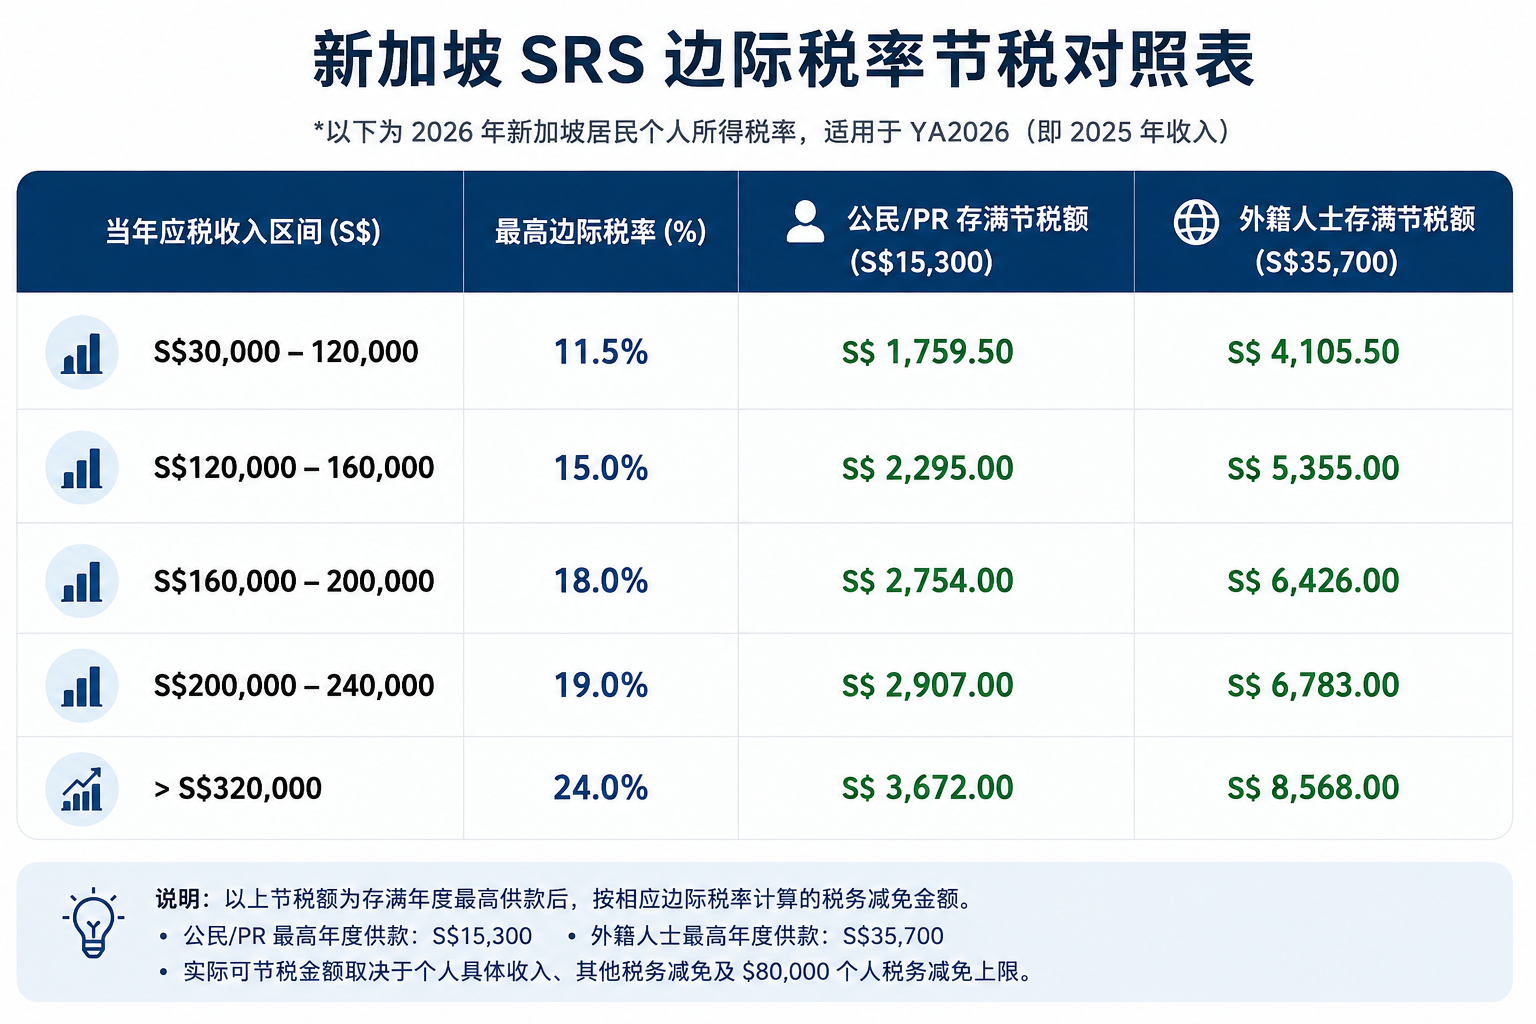
因为新加坡个人所得税采用累进税率,目前居民个人所得税率从0%开始,最高边际税率为24%。这意味着,同样在SRS中存入S$1万,不同收入水平的人,实际节税金额可能完全不同。如果你的收入较低,本来就没有多少个人所得税需要缴,那么SRS带来的即时节税效果可能比较有限。但如果你的chargeable income已经进入较高的边际税率区间,那么减少S$1万的chargeable income,通常能够带来更明显的税务节省。
下面是不同收入区间对应的节税额度(仅供参考,具体节税金额需参考IRAS最新规定以及个人的具体收入情况)
。
四、省税只是第一步,SRS里的钱如何规划?
很多人做SRS的时候,只完成了第一步:开账户 → 存钱 → 省税,然后就结束了。但实际上,存进SRS以后,真正的退休规划才刚刚开始。因为目前SRS账户中没有拿去投资的现金,利率大约只有0.05% p.a.。如果你的退休资金要放二三十年,那么长期完全以现金形式放在SRS里,就需要考虑通胀和购买力下降的问题。所以很多人会SRS供款之后,进一步考虑如何配置这笔退休资金。
符合规定的SRS资金可以用于多种投资,例如部分股票、ETF、REITs、债券、Unit Trust、固定存款以及其他符合SRS规则的投资产品。具体哪些产品可以使用SRS,需要以相关金融机构和产品的最新规定为准。
而投资产品的选择也没有一个标准答案:一个30岁、距离退休还有30多年的年轻人,和一个距离退休只有5年的投资者,SRS的配置逻辑当然不会一样。如果你距离退休还有很长时间,而且能够承受一定的市场波动,那么长期投资可能更有意义,因为你拥有更长的时间来消化市场短期波动,并利用复利增长。如果你距离退休已经比较近,或者风险承受能力较低,那么资金配置可能就需要更加重视稳定性和流动性。
欢迎大家来咨询,我会根据你的情况,相应地建议适合你的投资种类。
。
五、SRS什么时候可以取?怎样免税提取?SRS的10年提取期到底是什么意思?
这是SRS最值得提前了解的一部分。一般来说,符合条件的SRS提取,如果发生在你第一次SRS供款时所对应的prescribed retirement age(法定退休年龄)之后,那么可以免除5%的提前提取罚金,并且只有 50%的提取金额计入应税收入。
这里有一个2026年非常重要的变化。从2026年7月1日起,新加坡最低退休年龄已经提高到64岁,因为SRS的规则并不是简单地看“现在政府规定的退休年龄是多少”,而是你第一次向SRS中存入资金时,当时适用的法定退休年龄。一旦你已经在SRS中存入了资金,之后政府进一步提高法定退休年龄,并不会改变你已经锁定的法定退休年龄。
所以,如果你在2026年7月1日或之后第一次向SRS存钱,目前对应的法定退休年龄就是64岁。如果你在更早的时候已经向SRS中存入资金,那么适用的是你第一次存入资金时的年龄。例如你在2026年6月1日向SRS存了1块钱,那你对应的法定退休年龄就是63岁。
–
那退休后是不是可以一次性全部取出来?
当然可以,但从税务规划角度来说,很多时候未必是最优选择。
因为符合条件的退休提取,只有50%计入应税收入。例如,你一年从SRS提取S$40,000,那么真正计入应税收入的只有:S$20,000。如果你退休后没有其他应税收入,那么由于个人所得税首S$20,000的税率为0%,在符合现行规则的情况下,这S$40,000的提取就不需要缴纳个人所得税。
所以假设你退休后:每年从SRS提取S$40,000
那么:S$40,000 × 10年 = S$400,000
如果你在这10年期间没有其他应税收入,并且满足相关条件,那么这S$400,000可以按照现行规则实现非常低甚至为零的个人所得税负担。
–
那么SRS的“10年提取期”是什么意思?
10年提取期,是从你第一次符合条件的penalty-free withdrawal开始计算。例如,如果你在符合条件的退休年龄开始第一次免罚金提取,那么接下来可以在10年的提取期内安排自己的SRS提款。
如果10年提取期结束时SRS账户里还有余额,根据现行规则,这部分余额会被视为已经提取,并有50%计入应税收入。需要注意的是,部分用SRS购买的保险类产品存在特殊处理,并不是简单理解成“10年后账户自动把现金全部转到你的银行账户”。
。
六、如果提前取SRS,会发生什么?
SRS虽然可以随时申请提取,但这并不意味着你可以像普通储蓄账户一样随时、免费地提取。如果你在你对应的法定退休年龄之前提前提取,一般情况下会同时面临两个后果:
第一,提取金额100%计入应税收入。
第二,另外支付5%的提前提取罚金。
举个简单的例子:如果你提前取S$20,000,那么在一般提前提取情况下:
- S$20,000会全部计入应税收入;
- 同时需要支付S$1,000,也就是5%的penalty。
所以如果你未来两三年可能需要这笔钱买房、结婚、创业,或者处理其他大额支出,那么为了省税把大量现金锁进SRS,可能反而降低了自己的财务灵活性。
当然,SRS也存在一些特殊的penalty-free withdrawal情况,例如符合条件的医疗情况、破产、死亡等,具体需要根据IRAS最新规则判断。
所以,在考虑SRS的时候,我更建议大家先把它当成:“我未来长期不用的钱。” 而不是:“我今年可以省税,所以先放进去再说。”
但是,SRS其实可以作为一个“失业储备金”,因为如果我们失业了或者在Gap,没有应税收入的情况下,取出$20,000只需要支付S$1,000,也就是5%的penalty,因为个人收入的前$20,000是免税的。
。
七、外国人在新加坡工作,SRS要特别注意什么?
外国人的年度SRS最高存款额度目前是S$35,700,显著高于公民和PR的S$15,300。但真正需要注意的是:如果未来离开新加坡,并不意味着你可以马上把SRS拿出来,而且自动免掉5%的penalty。外国人如果希望在法定退休年龄之前,通过特殊的一次性全额提取方式免除5% penalty,同时享受50% taxable concession,需要满足几个条件。
目前IRAS规定,主要包括:
- 提取时不是新加坡公民或PR,并且此前连续10年也不是新加坡公民或PR;
- 从第一次SRS供款开始,账户至少已经持有10年;
- 一次性把SRS账户里的余额全部提取。
满足这些条件后,可以进行一次性全额提取,并只有50%的金额需要交税,同时不收取5%的提前提取罚金。
- 所以对于外国人来说,一个非常重要的问题不是:“SRS能不能省税?”
- 而是:“我未来会不会长期留在新加坡?”
如果你未来几十年都打算在新加坡生活、工作和退休,那么SRS可以作为退休规划的一部分来考虑。但如果你只是把新加坡当作职业生涯中的一个阶段,那么SRS的离境规则就应该在一开始就纳入规划。
还有一个容易被忽略的地方:外国人或PR进行SRS提取时,银行可能会先按照相关规则进行withholding tax,这个预扣税并不一定等于最终实际税负;最终税务处理还要结合个人税务居民身份和实际情况计算。所以如果你是外国人,SRS的规划逻辑和公民、PR并不完全一样。
。
八、什么人比较适合SRS?决定存多少SRS之前,先问自己5个问题
看到这里,你可能已经发现:SRS并不是“所有人都应该存满”的账户。下面总结了一下SRS适合和不适合的人:
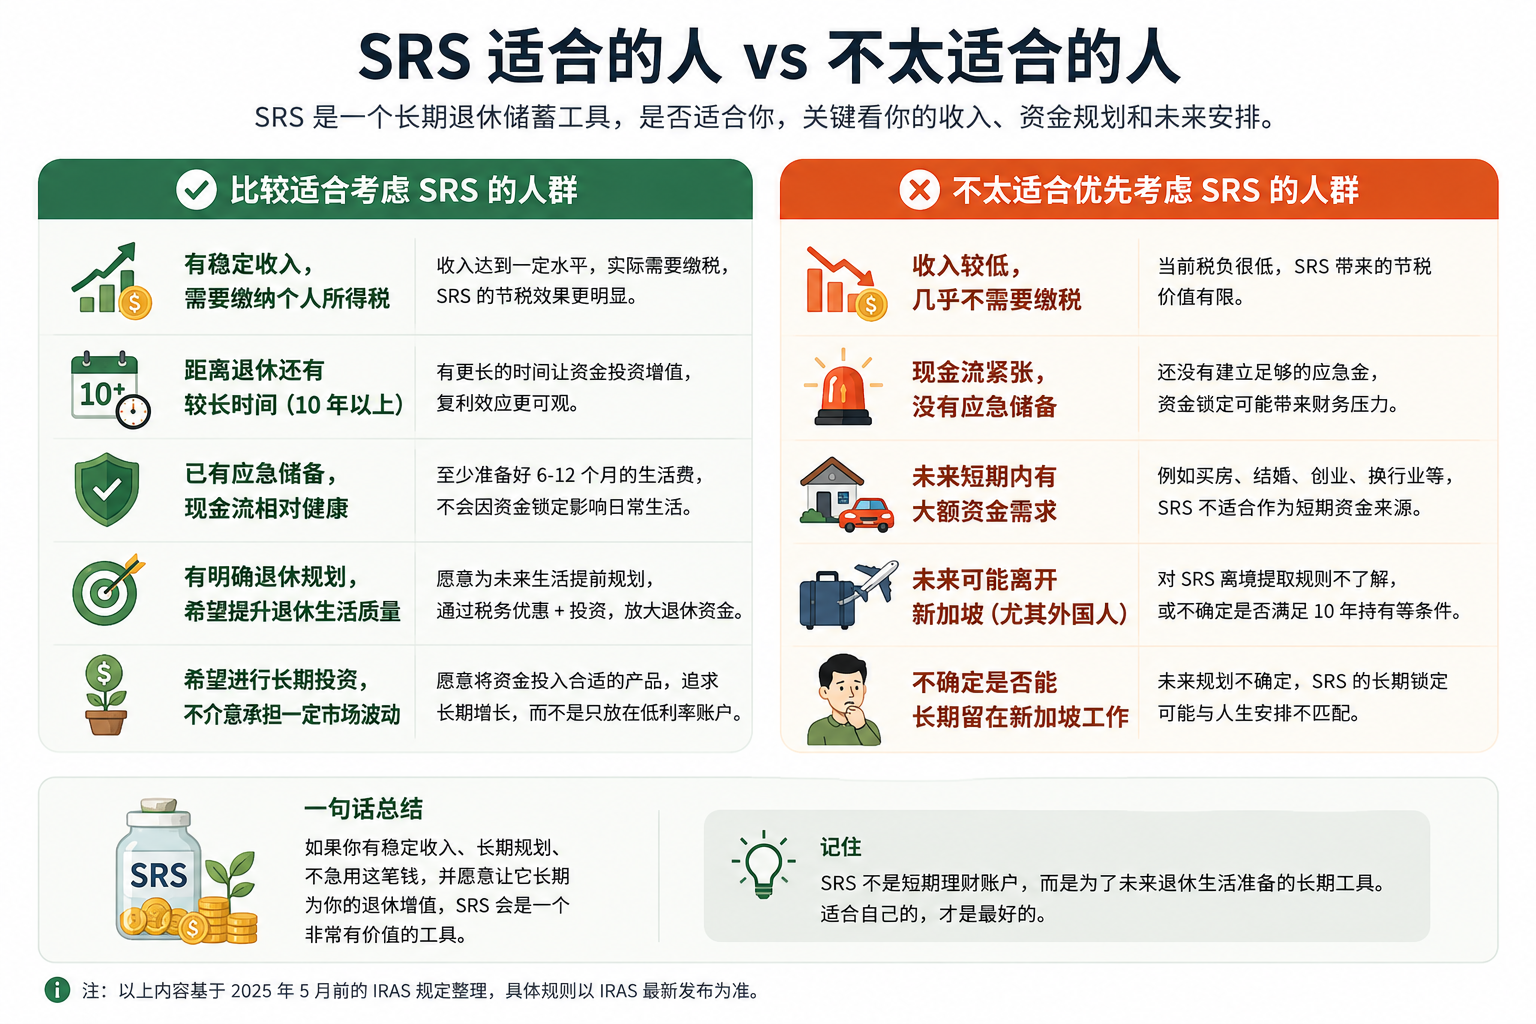
所以,在决定今年到底存S$5,000、S$10,000,还是直接存满S$15,300之前,我会建议先问自己5个问题。
1、我今年到底需要交多少税?
如果你本身的chargeable income不高,那么SRS带来的即时税务价值可能没有想象中那么大。
2、我的$80,000个人tax relief上限还有多少空间?
如果你已经因为其他relief接近S$80,000,那么额外的SRS供款可能无法继续带来相应的税务优惠。
3、这笔钱未来10年、20年真的不用吗?
如果你现在没有足够的紧急备用金,却为了省税把现金大量放进SRS,我反而会建议留足应急储备金,做好现金流安全垫。
4、我准备怎么规划SRS里的钱?
如果你已经在SRS中存入了资金,那么你需要认真考虑0.05%现金利率和长期通胀之间的关系,用SRS里的钱做一些长期的投资。
5、我未来会不会离开新加坡?
这个问题对于外国人尤其重要。如果你未来很可能离开新加坡,那么应该提前了解SRS的10年持有及一次性提取规则,而不是等到离开的时候才开始研究。所以,真正合理的SRS决策不是:“今年最多可以存多少?” 而应该是:“今年存多少,对我的税务、现金流和退休规划来说最合适?”
。
九、结语:SRS真正应该怎么理解?
很多人把SRS理解成:“政府给我的一个省税工具。”
但如果把整个逻辑串起来,你会发现它其实更像是一套完整的退休资金规划机制。所以SRS省税只是第一步,真正重要的是这笔退休资金未来几十年怎么发挥作用。
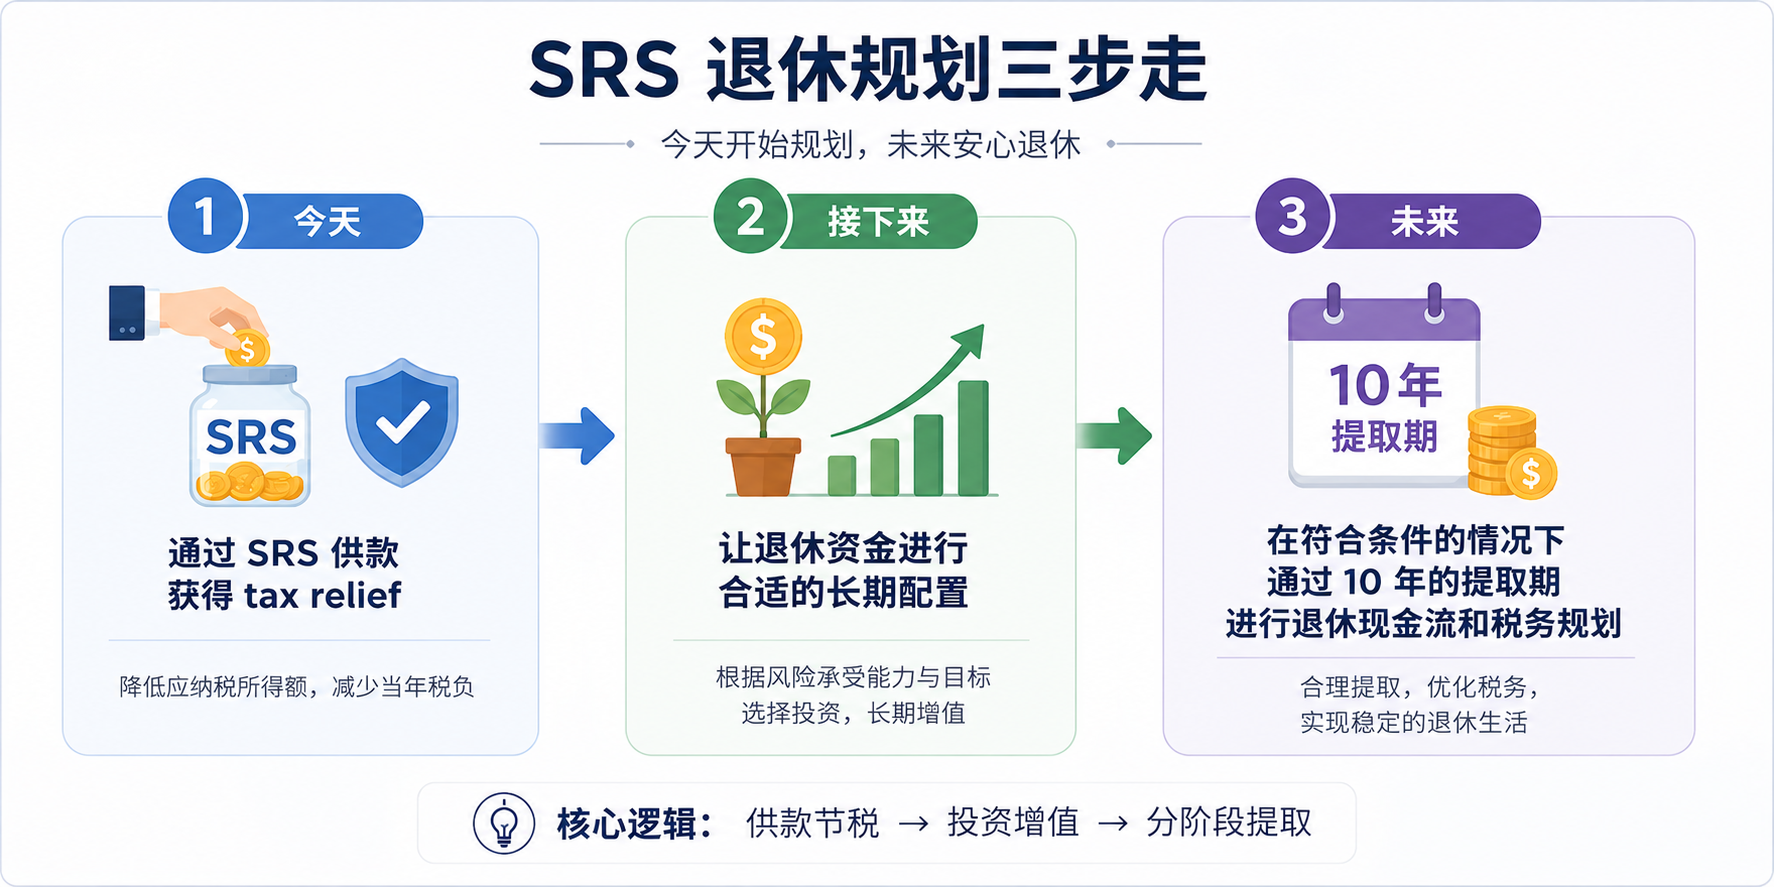
因为如果你只是为了今年少交几千块税,把钱存进去以后却一直放着不管,那么你得到的可能只是SRS最表面的价值。真正决定退休财富的,往往是:税务优惠 + 投资时间 + 资产配置 + 复利 + 提取规划。这也是为什么我做个人财富规划时,会更倾向于把SRS放进整个财务规划里去看,而不是单独把它当成一个“省税产品”。毕竟,财富规划真正要解决的,从来都不是:“哪个产品最好?” 而是:“什么样的安排,最适合我未来的人生?”
如果你在新加坡工作,也正在研究SRS、CPF、保险、投资或者退休规划,欢迎找我聊聊,帮你看懂你的保障缺口以及优化你的资产配置!
欢迎添加我的联系方式:WA: +65 90571074 微信:Z0106Libra
免责声明:本文仅用于一般信息分享,不构成个人化的财务、投资、税务或保险建议。具体规划应结合个人情况,并以相关机构最新规定及产品条款为准。