每次跟新朋友聊天,聊到 CPF,十个人里有八个会说:“我知道每个月工资被扣了一笔,但它到底去哪儿了,我也不太清楚……”
没关系,今天我们就用最大白话的方式,把新加坡公积金(CPF)从头到尾捋一遍。看完这篇,你至少能回答这几个问题:
-
CPF 到底是什么?谁要缴?
-
每个月扣多少?钱被分到哪几个“小口袋”?
-
利息有多少?
-
几岁可以拿?能拿多少?
-
我是 PR / 外国人,跟我有关系吗?
泡杯咖啡,我们开始。☕
一、CPF 是什么?一句话版本
CPF(Central Provident Fund,中央公积金)就是新加坡政府帮你“强制存钱”的账户。
你每个月工作赚钱,你自己出一部分、老板再帮你出一部分,一起存进 CPF。这笔钱以后可以拿来:
-
🏠 买房(付首付、还房贷)
-
🏥 看病、交医疗保险
-
👴 养老,退休后每个月领“退休金”
所以我常跟客户说:CPF 不是“被扣掉的钱”,是“被锁起来的你自己的钱”。 它不会消失,只是暂时不能随便花。
谁需要缴 CPF?
|
身份 |
要不要缴 CPF? |
|---|---|
|
新加坡公民 |
要 |
|
新加坡 PR(永久居民) |
要(前两年费率比较低,下面会讲) |
|
持 EP、S Pass、Work Permit 的外国人 |
不能缴 |
|
自雇人士 |
至少要缴 MediSave(保健储蓄) |
外国朋友注意:没有 CPF,就代表你的医疗、养老都得自己安排。 这一点我们放到后面再聊。
二、每个月扣多少?2026 年缴交率
2026 年,55 岁及以下、月薪超过 $750 的员工:
-
你自己出:工资的 20%
-
老板出:工资的 17%
-
加起来:37%
55 岁以上到 60 岁,总缴交率是 34%(你 18% + 老板 16%)。年纪再大,费率会继续往下调。
还有一个“封顶”的概念:2026 年普通工资(OW)的上限是每月 $8,000。 也就是说,你月薪 $15,000,CPF 也只按 $8,000 来算。
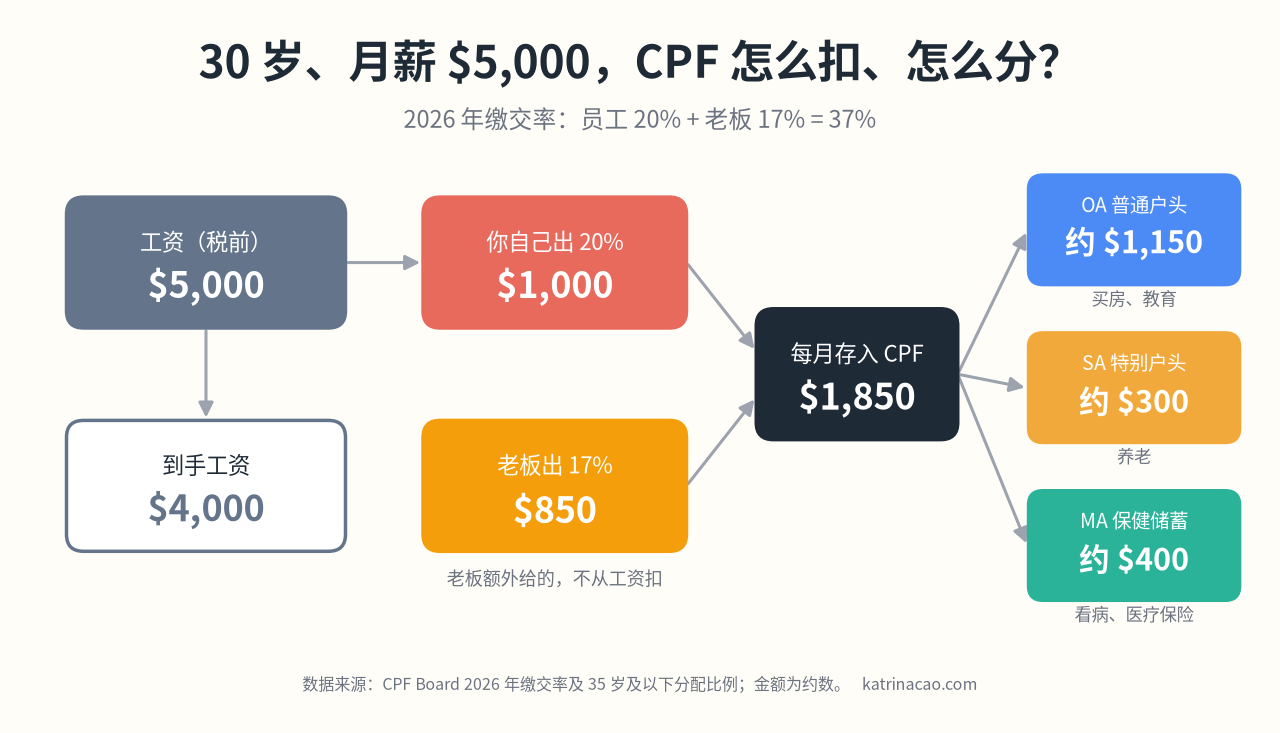
举个例子:30 岁,月薪 $5,000
-
你自己出:5,000×20%=**1,000**(所以你到手是 $4,000)
-
老板出:5,000×17%=**850**
-
每个月存进 CPF 的总额:$1,850
是不是感觉“到手少了 1,000,有点心痛”?换个角度想:老板每个月白送你 $850 进账户,这其实是你薪水的一部分哦。
想算自己的?可以用 CPF 官网的缴交计算器。详细的缴交率表、PR 费率,我们会在另一篇《2026 新加坡公积金缴交率表及计算方法》里专门讲。
三、钱去了哪?CPF 的几个“小口袋”
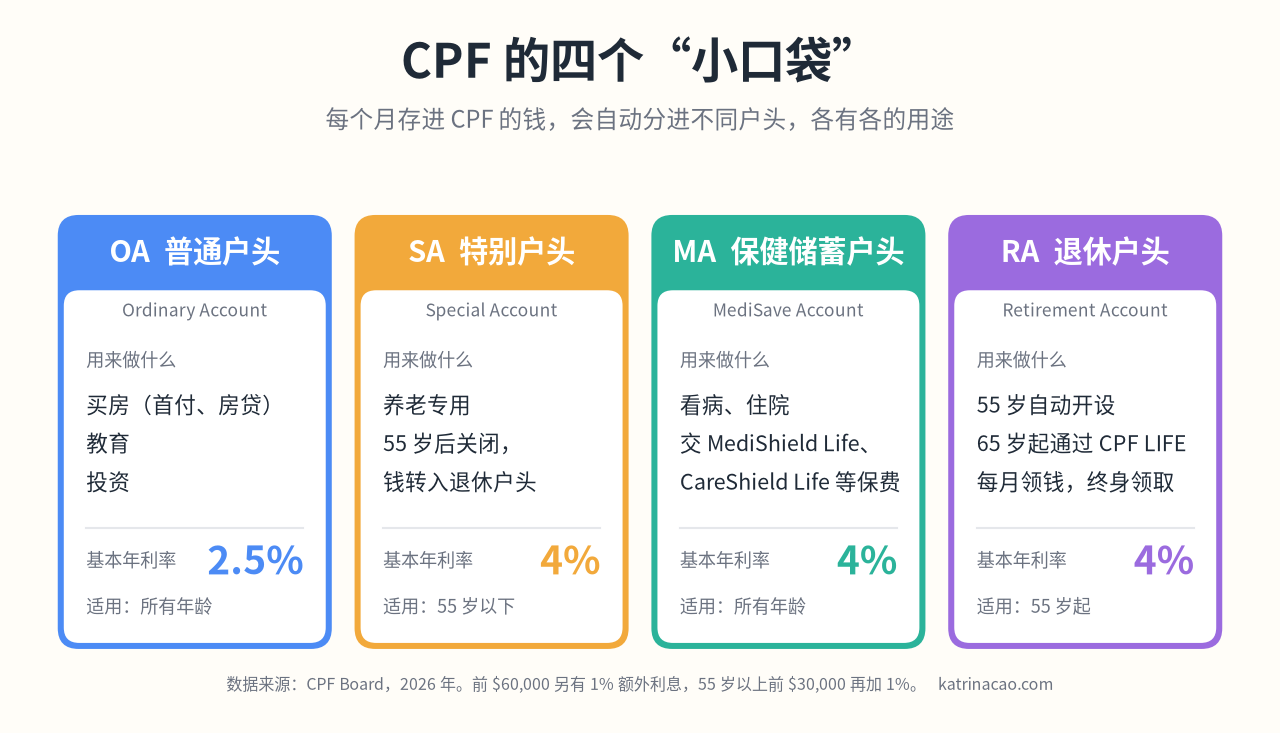
存进 CPF 的钱,不是放在一个大账户里,而是自动分进几个“小口袋”。每个口袋用途不一样:
|
户头 |
中文名 |
主要用来干嘛 |
2026 年基本利率 |
|---|---|---|---|
|
OA(Ordinary Account) |
普通户头 |
买房、教育、投资 |
2.5% |
|
SA(Special Account) |
特别户头 |
养老专用 |
4% |
|
MA(MediSave Account) |
保健储蓄户头 |
看病、住院、交医疗保险 |
4% |
|
RA(Retirement Account) |
退休户头 |
55 岁才开,养老专用 |
4% |
还是用上面 30 岁、每月存 $1,850 的例子,按 2026 年的分配比例,大约是:
-
OA:约 $1,150 👉 以后买房用
-
SA:约 $300 👉 养老用
-
MA:约 $400 👉 看病和医疗保险用
年轻的时候 OA 分得多(因为要买房),年纪越大,分到养老和医疗的比例就越高。挺贴心的设计吧?
一个 2025 年开始的重要变化
从 2025 年起,55 岁以上的人,特别户头(SA)会被关闭。 里面的钱会先转到退休户头(RA),存够“全额退休存款”之后,剩下的转到普通户头(OA)。
简单说:55 岁以后,养老的钱统一放在 RA 里管。
四、CPF 利息:其实很香
很多人低估了 CPF 的利息。2026 年:
-
OA:2.5%
-
SA、MA、RA:4%
而且还有额外利息:
-
所有户头加起来的前 $60,000,多给 1%(其中 OA 最多算 $20,000)
-
55 岁以上的人,前 $30,000 再多给 1%
也就是说,55 岁以上的人,最前面那一小部分钱,按公积金局现行公布的法定利率计算,利息最高可以到 6%。而且是政府保底的,没有投资风险。
再加上复利(利滚利),时间一长,差距会非常大。不清楚复利威力的朋友,可以看我之前写的这篇:复利的力量。
五、几岁可以拿?能拿多少?
这是大家最关心的问题,我们分三个年龄说。
1. 55 岁:开一个“退休户头”
到了 55 岁,CPF 会自动帮你开一个退休户头(RA),然后把 SA 和 OA 的钱转进去,目标是存够你那一年的“退休存款额”。
2026 年满 55 岁的朋友,三个档位是:
|
档位 |
金额 |
大概意思 |
|---|---|---|
|
基本退休存款(BRS) |
$110,200 |
有房子的人可以用房产抵一部分,只存基本款 |
|
全额退休存款(FRS) |
$220,400 |
大多数人的目标 |
|
超额退休存款(ERS) |
$440,800 |
想退休后领更多,可以自己填补到这个数 |
存够了之后,多出来的钱可以提出来。 就算没存够,55 岁时也可以先提最多 $5,000。
2. 65 岁:开始每个月“领工资”
从 65 岁开始,退休户头的钱会通过 CPF LIFE(终身入息计划),每个月发钱给你,一直发到你离开这个世界为止。
能领多少?看你 55 岁时退休户头存了多少。按 CPF 官网的例子:2026 年 55 岁、存到超额退休存款(ERS)的人,65 岁起每个月大约可以领 $3,200 – $3,400。
CPF LIFE 有三种计划:
-
标准计划(Standard):每个月领一样多,大部分人默认选这个
-
递增计划(Escalating):一开始领少一点,每年多 2%,对抗通胀
-
基本计划(Basic):每月领得少一些,但留给家人的会多一点
3. 问题来了:CPF 够我养老吗?
说实话,对很多人来说,只靠 CPF 是不太够的。
CPF LIFE 给你的是一个“保底”,能保证基本生活。但如果你希望退休后还能旅游、请看护、帮补孩子,就需要在 CPF 之外,再准备一份退休收入。
六、PR 和外国人要注意什么?
新加坡 PR:
-
拿到 PR 的第一年、第二年,CPF 缴交率比较低(逐步调高),第三年开始跟公民一样
-
如果以后放弃 PR、永久离开新加坡,可以申请把 CPF 的钱取出来(马来西亚公民的规定有些不同)
持 EP / S Pass 的外国人:
-
不缴 CPF,所以没有 MediSave、没有 MediShield Life、没有 CPF LIFE
-
意思是:看病、住院、养老,全部要靠自己准备,买合适的医疗和储蓄保险就特别重要
PR 和外国人的 CPF 细节比较多,我们会单独写一篇来讲。
七、很多人不知道的一件事:CPF 不归遗嘱管!
这一点我一定要特别提醒。
你的 CPF 存款,不会按照你的遗嘱来分配。 它要靠单独的 CPF 提名(Nomination) 来决定给谁。
如果你没有做 CPF 提名,万一发生意外,钱会交给公共受托人(Public Trustee)按法律来分,不但时间长、要付手续费,分法也不一定是你想要的。
👉 花 10 分钟,上 CPF 官网用 Singpass 做提名,是对家人最便宜的一份爱。
八、CPF 和保险是什么关系?
CPF 里的 MediSave(保健储蓄) 可以用来交几种重要的医疗保险:
-
MediShield Life(健保双全):所有公民和 PR 都有的基本住院保险
-
CareShield Life(终身护保计划):万一失能、需要长期护理时,每个月给你一笔钱
-
Integrated Shield Plan(综合健保计划):升级版住院保险,可以住私人医院或更好的病房,部分保费也能用 MediSave 付
CareShield Life 具体保什么、够不够用,可以看我这篇:新加坡 CareShield Life 中文指南。
九、常见问题 FAQ
Q1:新加坡公积金几岁可以拿? 55 岁可以提取超出“全额退休存款”的部分(最少也能提 $5,000);65 岁开始通过 CPF LIFE 每月领取,终身领取。
Q2:CPF 每个月扣多少? 2026 年,55 岁及以下、月薪超过 $750 的员工,自己出 20%,老板出 17%,总共 37%。月薪超过 $8,000 的部分不用缴。
Q3:外国人可以缴 CPF 吗? 不可以。持 EP、S Pass、Work Permit 的外国人不能缴 CPF,医疗和养老需要自己安排。
Q4:CPF 的钱可以自己存进去吗? 可以。你可以自愿填补(Top-up)自己或家人的户头,填补到 SA 或 RA 的现金,在一定额度内还可以减免个人所得税。
Q5:怎么查 CPF 余额? 用 Singpass 登录 CPF 官网或 CPF Mobile App,就能看到每个户头的余额和明细。
Q6:CPF 可以写进遗嘱吗? 不可以。CPF 要通过 CPF 提名单独指定受益人。
最后说两句
CPF 是新加坡人退休、买房、看病的“地基”,但地基不等于整栋房子。
搞懂 CPF 之后,下一步就是问自己:
-
我的 CPF 够不够我想要的退休生活?
-
我的医疗保障,除了 MediShield Life,还缺什么?
-
我有没有做 CPF 提名、立遗嘱?
如果你想知道自己的情况,欢迎预约一次一对一咨询,我帮你把 CPF、保险、退休规划放在一起算一算。
也欢迎收听我和木子鱼的播客《坡险有料》,我们常在节目里聊这些新加坡理财和保险的“大小事”。🎧