如何在新加坡合法优化个人所得税(IRAS)—— 高收入人士税务规划指南

在新加坡工作,个人所得税相对较低,但如果能合理规划,还是有办法合法降低税务负担。以下是几种省税的方法,让您的收入最大化。

1. 充分利用税务减免(Tax Reliefs)

新加坡政府提供多种税务减免政策,例如:

  • CPF 自愿性供款:向公积金账户额外存款可减低应税收入。CPF Top Up Link (点 Save More with CPF > 可以看到很多个top up 的选择)
  • SRS(补充退休计划)供款:存入 SRS 账户的金额可享有税务减免,外国人的最高额度是$35,700,新加坡人和PR是$15,300。同时可以投资准备未来的退休金。
  • 父母抚养扣除额:如果您供养年迈父母,可申请高达 $3,000 的扣税额。
  • 还有其他的省税工具(若符合条规)

2. 申请可扣税的费用

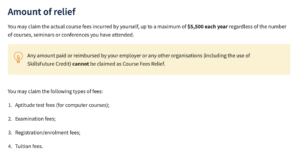
如果您的职业涉及进修或培训,您可以申请 职业发展培训费用(Course Fees Relief),最高可扣除 $5,500。此外,部分工作相关开销(如专业会员费)也可能符合扣税条件。但是,用 Skill Future 去进修的课程不能扣税。
 

3. 利用免税投资工具

新加坡不对资本利得(Capital Gains)征税,因此:

  • 投资股票、房地产或基金 获得的资本增值无需纳税。
  • 新加坡储蓄债券(SSB) 利息免税,是安全的长期储蓄选择。
  • 投资连结保险也是不错的选择,可以指定受益人。不需担心过世后没有跟着你的意愿分配。

4. 通过公司福利减少应税收入

一些企业提供非现金福利 allowance benefits。这些不算是个人收入,所以不用征税。

如额外公积金供款、健康保险、交通津贴等,这些都可以减少您的应税收入。

5. 夫妻之间合理分配收入

如果您的配偶年收入较低,可以考虑让配偶持有投资资产,以减少家庭整体的税务负担。

最后一步

新加坡的税制相对友好,但如果能充分利用税务减免、免税投资、公司福利等政策,就能在合规的前提下优化税务负担。

若你想了解如何算你的个人所得税和符合条件的省税工具,欢迎联系我! 

WhatsApp: 81267108

微信: wynne_weining
Important: The information and opinions in this article are for general information purposes only. They should not be relied on as professional financial advice. Readers should seek unbiased financial advice that is customised to their specific financial objectives, situations & needs. This advertisement or publication has not been reviewed by the Monetary Authority of Singapore.

Published By:

Wynne Wei Ning

我是魏宁,2008年通过全额奖学金来到新加坡,并在本地公立医院手术室工作近14年。

如今作为理财顾问,我将医疗背景与金融专业相结合,为客户提供以需求为核心的保障与财富规划。

专业、责任、以客户为中心,陪伴客户做好每一步长期规划。如果您希望进一步与我联系,点击“预约咨询”。

I’m Wynne, I came to Singapore in 2008 on a full scholarship and spent nearly 14 years working in the operating theatre of a local public hospital.

Today, as a Financial Consultant, I combine my healthcare background with financial expertise to provide client-focused protection and wealth planning.

Professional. Responsible. Client-focused. Committed to every step of your long-term journey. 

WA:+6581267108

WeChat:wynne_weining


CONTACT US